청년들에게 노후나 국민연금이라는 단어는 아직 아득하게 먼 이야기처럼 들리기 십상이다. 당장 눈앞의 학업과 취업 준비, 팍팍한 사회초년생의 월급 명세서를 바라보다 보면, 수십 년 뒤에나 손에 쥘 연금은 나와 상관없는 일처럼 느껴지기 마련이다. 심지어 젊은 층 사이에서는 어차피 기금이 고갈되어 나중에 돌려받지도 못하는 것 아니냐는 불안과 냉소가 짙게 깔려 있기도 하다.
하지만 복잡한 편견을 걷어내고 제도 자체의 뼈대를 들여다보면 전혀 다른 그림이 나타난다. 국민연금이라는 제도는 단순히 돈을 얼마나 많이 냈느냐보다, 언제 첫발을 떼고 얼마나 오랫동안 가입 기간을 유지했느냐가 노후 수령액의 크기를 결정하는 구조로 설계되어 있다. 하루라도 먼저 가입의 첫 단추를 꿰는 것이 훗날 평생의 삶을 지탱하는 든든한 버팀목이 되는 까닭이다.

하루라도 먼저 가입의
첫 단추를 꿰는 것이 훗날
평생의 삶을 지탱하는
든든한 버팀목이 되는
까닭이다.
가입 기간이 액수보다 중요한 연금의 마법
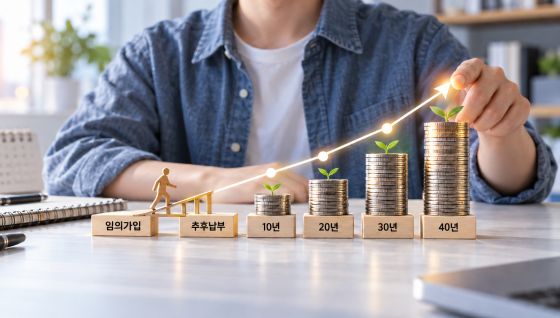
국민연금 공식의 핵심은 가입 기간이다. 매달 통장에서 빠져나가는 금액이 조금 적더라도, 납부 기간이 10년인 사람과 20년, 30년인 사람의 노후 수령액 격차는 시간이 흐를수록 눈덩이처럼 벌어진다. 실제로 정상적으로 사회생활을 시작해 꾸준히 가입 기간을 채운 사람에 비해, 취업이 늦어지거나 실업 등으로 가입 공백이 길어지면 전체 가입 기간이 줄어들어 노후에 받는 연금액에도 영향을 줄 수 있다. 연금 산정의 마법은 높은 액수가 아니라 긴 시간에서 나온다.
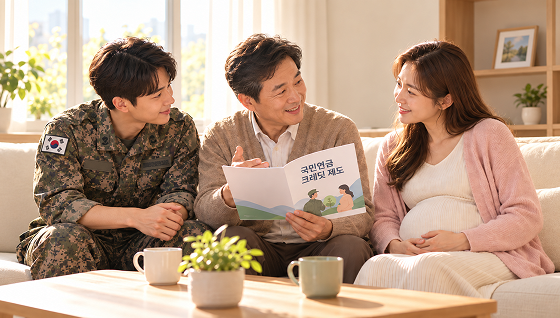
그렇다면 소득이 불규칙하거나 아직 직장을 구하지 못한 청년은 어떻게 이 기간을 챙겨야 할까. 여기서 가장 먼저 기억해야 할 제도가 바로 임의가입이다. 만 18세 이상 60세 미만의 대한민국 국민 중 국민연금 의무가입 대상이 아닌 사람도 임의가입 대상에 해당한다면, 본인의 희망에 따라 국민연금에 가입해 보험료를 납부할 수 있다. 단 한 번이라도 보험료를 납부한 이력을 만들어 두는 것은 매우 결정적인 차이를 낳는다. 바로 추후납부, 이른바 추납 제도라는 든든한 사다리를 이용할 수 있는 자격이 생기기 때문이다. 추납은 과거 학업이나 취업 준비, 군 복무, 실직 등으로 보험료를 내지 못했던 납부예외 기간이나 보험료를 한 번이라도 납부한 이후의 적용제외 기간, 군 복무 기간 등에 대해 나중에 취업하거나 경제적 여유가 생겼을 때 보험료를 납부하고 그만큼의 가입 기간을 늘리는 제도다.